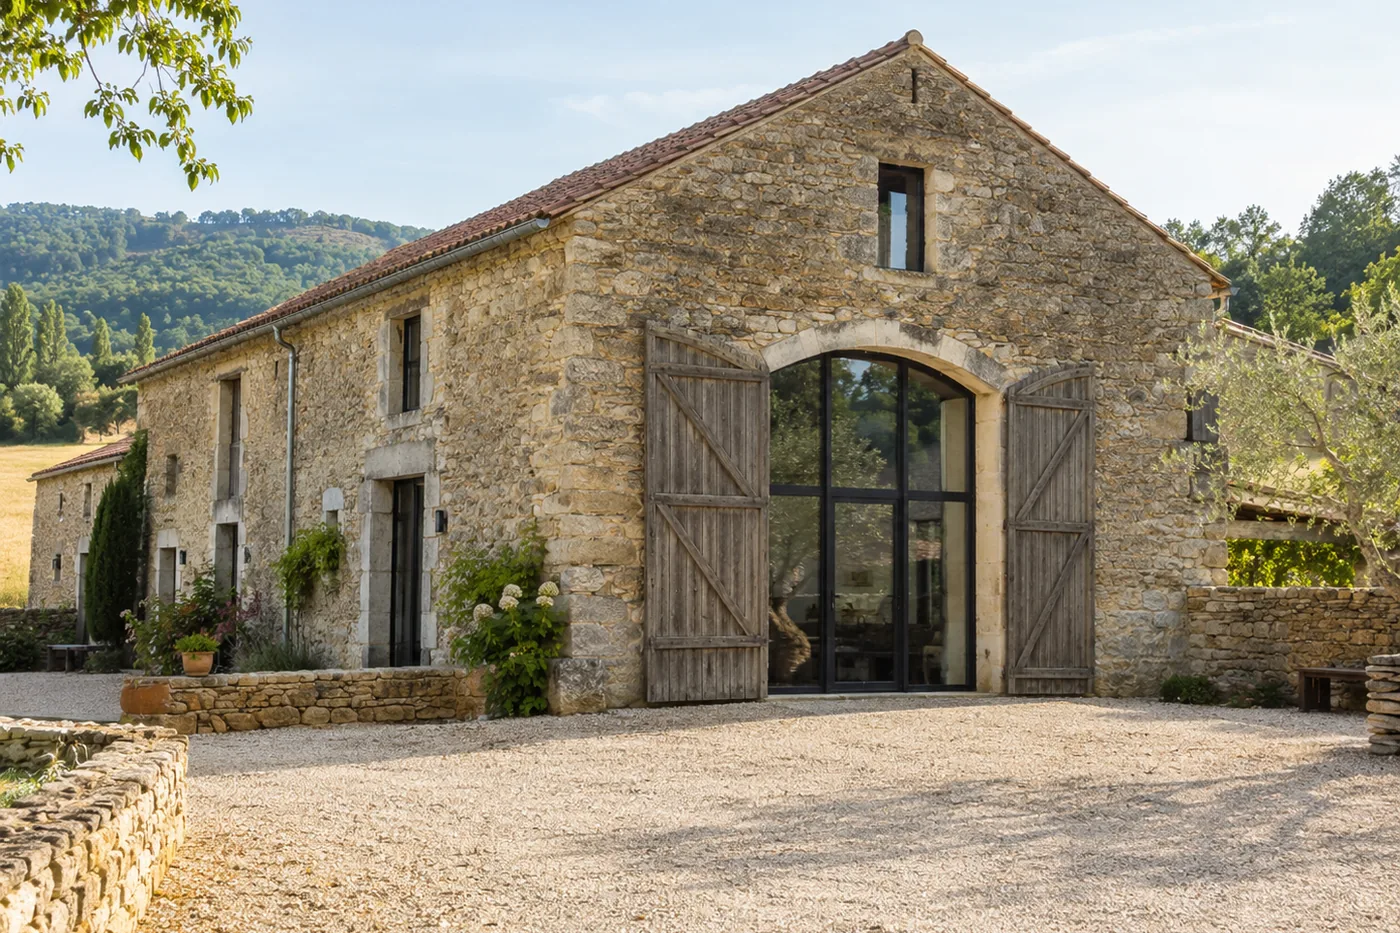
Un changement de destination peut transformer la valeur d’un bâtiment : commerce en logement, grange en habitation, bureau en autre usage, local sous-exploité réaffecté. Mais l’intérêt économique n’existe que si le changement est autorisé, techniquement réalisable et cohérent avec le marché.
À retenir : changer l’usage courant d’un local et changer sa destination au sens du Code de l’urbanisme ne sont pas toujours la même chose. Avant de chiffrer une transformation, il faut identifier la destination actuelle et celle visée. L’étude de cas de Balanzac montre pourquoi il faut également examiner les autorisations anciennes et les aménagements déjà réalisés.
Un changement d’usage paraît intéressant ? Situez le bâtiment et consultez les premières informations d’urbanisme, puis vérifiez sa destination autorisée.
1. Qu’est-ce qu’un changement de destination ?
Le Code de l’urbanisme distingue cinq grandes destinations : exploitation agricole et forestière ; habitation ; commerce et activités de service ; équipements d’intérêt collectif et services publics ; autres activités des secteurs secondaire ou tertiaire. Il y a changement de destination lorsque le projet fait passer le local d’une destination à une autre.
Un simple changement d’occupation ne constitue donc pas toujours un changement de destination au sens de l’urbanisme. Il faut identifier la destination administrative du local et la comparer à l’usage futur.
2. Le règlement local doit permettre le nouvel usage
Le PLU ou PLUi reste en principe le premier cadre à vérifier : il peut autoriser, limiter ou interdire certaines destinations selon la zone. Dans des secteurs agricoles, naturels, commerciaux ou patrimoniaux, ces règles peuvent être déterminantes. Depuis le 28 novembre 2025, l’article L.152-6-9 du Code de l’urbanisme ouvre néanmoins une possibilité de dérogation pour certains bâtiments à destination d’exploitation agricole et forestière. Dans les zones agricoles, naturelles ou forestières, hors secteurs mentionnés à l’article L.151-13, cette voie est notamment conditionnée au fait que le bâtiment ait cessé d’être utilisé pour une activité agricole ou forestière depuis plus de vingt ans et aux avis conformes prévus par le texte.
Avant d’estimer la valeur créée, vérifiez donc d’abord si le nouvel usage est compatible avec les règles applicables à la parcelle.
3. DP ou permis : la façade et la structure changent la procédure
Un changement de destination sans modification de la façade ou de la structure porteuse relève de la déclaration préalable. Lorsqu’il s’accompagne de travaux modifiant la structure porteuse ou la façade, le permis de construire devient obligatoire.
Cette distinction est essentielle pour les projets de valorisation : convertir un volume existant implique souvent de créer des ouvertures, modifier des accès ou reprendre la structure.
4. La création de valeur dépend de la rareté du nouvel usage
Un changement de destination est intéressant lorsque le nouvel usage est plus recherché ou mieux valorisé que l’usage actuel, après prise en compte des travaux et des contraintes. Transformer un local en logement n’a pas la même pertinence dans une rue très commerciale que dans un secteur où la demande résidentielle domine. Pour ce cas précis, consultez notre guide dédié à la transformation d’un local commercial en logement.
Il faut donc croiser le droit de l’urbanisme avec le marché local plutôt que de supposer qu’un changement vers l’habitation augmente toujours la valeur.
5. Le bâtiment doit réellement pouvoir accueillir le nouvel usage
Lumière, ventilation, accès, stationnement, sécurité, isolation, réseaux, structure et distribution intérieure peuvent rendre une transformation simple ou extrêmement coûteuse. La nouvelle destination peut aussi entraîner d’autres obligations techniques ou réglementaires selon l’usage.
6. Copropriété et droits privés doivent être vérifiés séparément
Dans un immeuble en copropriété, le règlement de copropriété, la destination de l’immeuble et les autorisations nécessaires doivent être examinés. Une autorisation d’urbanisme ne remplace pas les droits ou accords relevant de la copropriété et du droit privé.
7. La fiscalité et les impôts locaux évoluent avec le bien
Service-Public rappelle que le changement de destination fait partie des transformations à déclarer aux services fiscaux après travaux. Il peut modifier les bases d’imposition locales et doit donc être intégré à l’analyse économique du projet.
8. Les scénarios où le changement de destination peut être particulièrement intéressant
- une grange ou dépendance bien située mais sous-exploitée ;
- un local professionnel dont l’usage n’est plus adapté au marché local ;
- un bâtiment dont les volumes se prêtent naturellement à un nouvel usage ;
- un actif vendu avec une décote liée à son usage actuel ;
- une opération où le coût de transformation reste inférieur à la valeur créée.
9. Une méthode simple pour tester la création de valeur
- Identifier la destination administrative actuelle.
- Vérifier que le PLU permet le nouvel usage.
- Déterminer la procédure d’urbanisme.
- Évaluer les travaux nécessaires et les contraintes techniques.
- Comparer la valeur actuelle à la valeur potentielle réaliste.
- Intégrer coûts, délai, fiscalité et risques avant de conclure.
Vous pensez qu’un bâtiment pourrait changer d’usage ?
Possibien peut commencer par vérifier si le changement de destination mérite d’être étudié avant d’engager une conception ou une acquisition.
Sources officielles
- Code de l’urbanisme — article L.152-6-9 (dérogation de changement de destination)
- Service-Public — déclaration préalable de travaux
- Service-Public — permis de construire
- Service-Public — exemple de changement d’un local professionnel en logement
- Service-Public — travaux à déclarer aux impôts
- Géoportail de l’urbanisme
Informations vérifiées le 4 octobre 2026. Les règles locales et la situation exacte du bien restent déterminantes.