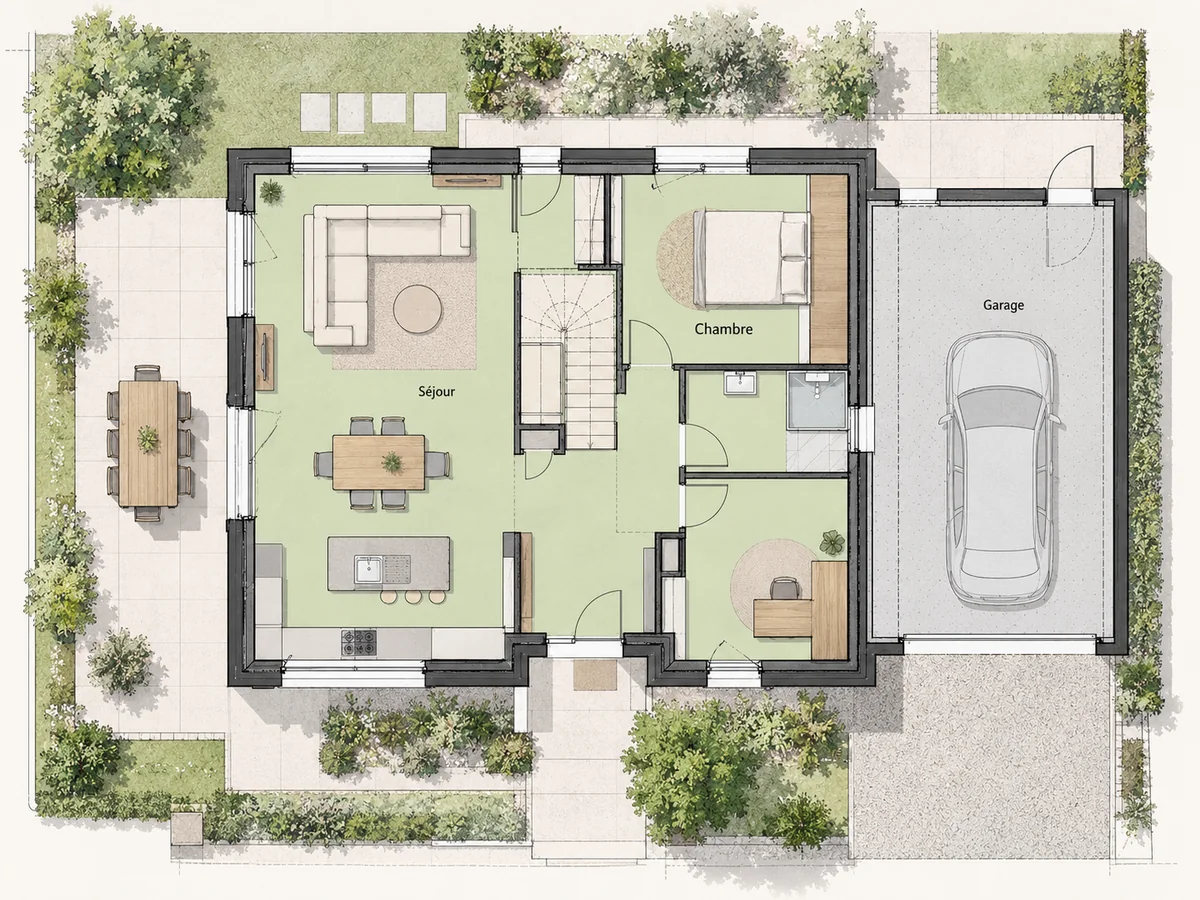
Un garage de 20 m² compte-t-il dans la surface de plancher ? Et les combles, le sous-sol ou la mezzanine ? Avant une extension, une vente ou un dépôt de permis, ces questions changent parfois la nature des démarches à effectuer. La surface de plancher ne se confond ni avec les mètres carrés habitables, ni avec l’emprise au sol, ni avec la surface taxable. Voici une méthode de calcul fondée sur le Code de l’urbanisme, avec des exemples concrets.
À retenir : on additionne les surfaces de chaque niveau clos et couvert, mesurées à partir du nu intérieur des façades, puis on applique les déductions légales. Un garage affecté au stationnement se déduit ; des combles aménageables peuvent compter même s’ils ne sont pas aménagés ; une trémie d’escalier ne se compte pas comme un plancher.
Vous connaissez l’adresse de votre bien ? Commencez par une première analyse gratuite de la parcelle sur Possibien. Les données publiques aident à situer le bâti et le terrain, mais ne permettent pas à elles seules de certifier la surface de plancher.
1. Qu’est-ce que la surface de plancher en urbanisme ?
La définition figure à l’article R.111-22 du Code de l’urbanisme. La surface de plancher est la somme des surfaces de chacun des niveaux clos et couverts, calculée à partir du nu intérieur des façades, après les déductions prévues par ce texte.
Autrement dit, on ne part pas de la surface du terrain ni des dimensions extérieures du bâtiment. On raisonne niveau par niveau, à l’intérieur des façades, avant d’enlever les parties que la réglementation exclut. Les cloisons de distribution intérieures ne sont pas, en elles-mêmes, une déduction générale de cette surface.
Ce calcul sert notamment à déterminer le type d’autorisation d’urbanisme exigé, à apprécier certains seuils de recours à l’architecte et à confronter le projet aux règles du document d’urbanisme. Service-Public distingue précisément les différentes surfaces utilisées en urbanisme et en fiscalité.
2. Les surfaces à déduire : la liste à connaître
Pour une maison individuelle, les déductions les plus fréquentes sont les suivantes :
- Les embrasures des portes et fenêtres donnant sur l’extérieur, pour la partie correspondant à l’épaisseur des murs.
- Les vides et les trémies liés aux escaliers et ascenseurs : on ne compte pas deux fois un plancher qui n’existe pas.
- Les surfaces sous une hauteur de plafond inférieure ou égale à 1,80 mètre : la partie exactement à 1,80 m ne compte pas.
- Les surfaces destinées au stationnement des véhicules, motorisés ou non, y compris les rampes d’accès et les aires de manœuvre correspondantes.
- Les combles non aménageables pour l’habitation ou une activité professionnelle, artisanale, industrielle ou commerciale.
Le texte prévoit trois autres catégories de déductions dans certains bâtiments collectifs : locaux techniques communs, caves ou celliers annexes à des logements desservis uniquement par une partie commune, et une déduction de 10 % sur les surfaces de plancher affectées à l’habitation lorsque les logements sont desservis par des parties communes intérieures. Ces règles ne s’appliquent pas automatiquement à une maison individuelle.
3. Maison, garage, combles, mezzanine : qu’est-ce qui compte ?
| Partie du bâtiment | Surface de plancher | Précision essentielle |
|---|---|---|
| Pièce de vie close, couverte et de hauteur supérieure à 1,80 m | Oui | Mesure au nu intérieur des façades |
| Garage destiné au stationnement | Non | Déduction spécifique, même si clos et couvert |
| Carport ouvert | Non | Absence de volume clos ; peut créer de l’emprise au sol |
| Combles aménageables | Oui, pour les parties entrant dans le calcul | Ne pas confondre absence d’aménagement et impossibilité d’aménager |
| Combles non aménageables | Non | Déduction légale, notamment selon la charpente et le plancher |
| Mezzanine close et couverte dans le volume bâti | Oui, si hauteur supérieure à 1,80 m | Déduire la trémie et les zones non comptabilisables |
| Sous-sol clos et couvert | Potentiellement oui | Selon l’usage, la hauteur et les autres déductions |
| Terrasse extérieure non close | Non | Peut relever d’autres règles ou formalités |
| Cloisons intérieures de distribution | En principe comprises | La règle part du nu intérieur des façades, pas du relevé de chaque pièce |
La question revient souvent pour la transformation d’un garage en logement : un volume déjà construit peut commencer à produire de la surface de plancher lorsque son usage change, sans augmentation de l’emprise extérieure. La procédure de travaux doit alors être étudiée séparément.
4. Exemple de calcul : une maison avec étage et garage
Prenons un exemple fictif, simplifié pour illustrer le mécanisme. Les surfaces ci-dessous sont supposées déjà mesurées au nu intérieur des façades et ne se chevauchent pas.
| Élément | Surface | Traitement |
|---|---|---|
| Rez-de-chaussée clos et couvert, garage compris | 100 m² | Base de calcul |
| Garage affecté au stationnement inclus dans ces 100 m² | 20 m² | À déduire |
| Étage clos et couvert | 76 m² | Base de calcul |
| Zone sous hauteur ≤ 1,80 m à l’étage | 6 m² | À déduire |
| Trémie d’escalier à l’étage | 4 m² | À déduire |
Calcul : rez-de-chaussée 100 − 20 = 80 m² ; étage 76 − 6 − 4 = 66 m². Soit une surface de plancher totale indicative de 146 m². On suppose ici qu’aucune autre déduction n’est nécessaire. Il ne faut pas retrancher une seconde fois les espaces déjà exclus de la base de mesure.
Cette maison ne possède donc pas 176 m² de surface de plancher, même si la somme de ses surfaces closes et couvertes de départ atteint 176 m². La nature des espaces et leurs caractéristiques changent le résultat. Dans un dossier réel, un plan coté et un relevé cohérent par niveau restent nécessaires.
5. Les combles : aménagés ou aménageables ?
Un grenier vide n’est pas nécessairement exclu. Si ses combles sont techniquement aménageables, les portions entrant dans la définition peuvent déjà constituer de la surface de plancher, même lorsque personne n’y habite encore. À l’inverse, des combles réellement non aménageables bénéficient de la déduction prévue par l’article R.111-22.
La hauteur de 1,80 mètre ne suffit pas à elle seule à régler tous les cas : il faut aussi regarder la configuration, notamment la charpente et la capacité portante du plancher. Un espace bas ou techniquement impropre à être aménagé peut ne pas être retenu selon la cause de l’exclusion.
L’article de Service-Public sur l’aménagement d’un sous-sol ou de combles rappelle une distinction importante pour les formalités : si les combles constituent déjà de la surface de plancher, leur simple aménagement intérieur n’en crée pas nécessairement ; une modification de l’aspect extérieur peut toutefois nécessiter une déclaration préalable. Si l’opération crée réellement de la surface, la procédure doit être réexaminée.
6. Transformer un garage : une nouvelle surface sans extension ?
Un garage clos et couvert destiné au stationnement des véhicules est retranché de la surface de plancher. Si vous en transformez une partie en chambre, bureau ou salon, la surface anciennement déduite peut devenir comptabilisée, alors même que l’emprise au sol du bâtiment n’a pas changé.
Pour un garage clos et couvert transformé en pièce de vie, Service-Public précise qu’une déclaration préalable est exigée au-delà de 5 m² transformés. Une modification de façade peut aussi imposer cette formalité quelle que soit la surface. Il faut de plus vérifier le stationnement prévu par le PLU et les autres règles du projet.
Exemple fictif : une maison affiche 120 m² de surface de plancher et un garage de 18 m² jusque-là déduit. Si ce garage est intégralement transformé en surface entrant dans le calcul, la surface de plancher pourrait atteindre environ 138 m², sous réserve des mesures et déductions exactes. Cela ne signifie pas que le changement est automatiquement autorisé.
7. Surface de plancher et surface taxable : pourquoi les résultats diffèrent
La surface taxable, utilisée notamment pour la taxe d’aménagement, obéit à sa propre méthode. Elle intègre généralement des surfaces closes et couvertes que la surface de plancher déduit, notamment celles destinées au stationnement. Ce n’est donc pas parce qu’un garage est exclu de la surface de plancher qu’il est sans effet fiscal.
D’après Service-Public, la surface taxable se calcule également au nu intérieur des façades, avec les déductions qui lui sont propres, notamment les trémies et les parties de hauteur inférieure ou égale à 1,80 mètre. Certaines installations, comme les piscines, relèvent par ailleurs de valeurs forfaitaires pour la taxe d’aménagement.
Évitez d’utiliser la surface taxable mentionnée dans un document fiscal pour renseigner directement la case « surface de plancher » d’un dossier d’urbanisme. Les chiffres peuvent se ressembler dans un cas simple, mais ce n’est pas la même définition.
8. Surface de plancher ou emprise au sol : laquelle compte pour les autorisations ?
La déclaration préalable, le permis de construire et certaines autres formalités peuvent dépendre de la surface de plancher créée ou de l’emprise au sol créée, de l’emplacement du projet et du type de travaux. Un seul chiffre ne suffit donc pas pour classer automatiquement un dossier.
Pour comprendre le second indicateur, consultez notre guide Emprise au sol : méthode de calcul et coefficient du PLU. Pour les seuils applicables à une extension, reportez-vous également à Extension de maison : autorisations et règles à vérifier.
La surface de plancher peut aussi entrer dans l’appréciation du recours obligatoire à un architecte. Pour les projets de particuliers, le seuil de 150 m² est important dans plusieurs situations, mais les conditions varient notamment entre construction neuve et travaux sur l’existant. Vérifiez la situation précise dans la fiche officielle sur le recours à l’architecte, plutôt que d’en faire une règle unique.
9. Comment mesurer correctement sa surface de plancher
- 1. Réunir les plans cotés de chaque niveau, y compris sous-sol, étage et combles. Les plans d’architecte ou un relevé sur place sont plus fiables qu’une annonce immobilière.
- 2. Partir des surfaces closes et couvertes mesurées au nu intérieur des façades, niveau par niveau.
- 3. Identifier la hauteur des parties sous pente pour exclure celles de hauteur inférieure ou égale à 1,80 m.
- 4. Repérer les trémies et vides : ils ne doivent pas être comptés comme un plancher plein.
- 5. Identifier les stationnements, les combles non aménageables et les autres déductions correspondant au bâtiment.
- 6. Faire un tableau de calcul indiquant chaque surface de départ, chaque déduction et le résultat.
- 7. Séparer l’existant du créé : c’est indispensable pour bien qualifier les travaux projetés.
Le cadastre et les empreintes de bâtiments disponibles sur certaines cartes restent utiles pour localiser le bâti, mais ils ne permettent pas de voir la distribution intérieure, la hauteur sous plafond ou l’usage exact des locaux. Ils ne suffisent donc pas à établir une surface de plancher réglementaire.
10. Trois erreurs de calcul à éviter
- Assimiler surface habitable et surface de plancher. La surface habitable suit d’autres règles et peut être différente, notamment concernant certains locaux.
- Déduire l’ensemble des murs intérieurs. Le calcul part du nu intérieur des façades et non de la somme des seules surfaces libres des pièces.
- Oublier la distinction entre combles non aménagés et non aménageables. L’absence d’aménagement ne suffit pas, à elle seule, à exclure une surface.
Questions fréquentes sur la surface de plancher
Un garage de 25 m² compte-t-il dans la surface de plancher ?
S’il est aménagé en vue du stationnement, sa surface est en principe déduite de la surface de plancher. Elle peut néanmoins entrer dans la surface taxable et participer à l’emprise au sol.
Une mezzanine augmente-t-elle la surface de plancher ?
Une mezzanine qui crée un niveau de plancher clos et couvert avec une hauteur supérieure à 1,80 m peut augmenter la surface de plancher. Les trémies et surfaces non comptabilisables doivent être déduites. Service-Public détaille les formalités applicables aux mezzanines et aux étages supplémentaires.
Faut-il compter les combles si personne n’y habite ?
Oui, potentiellement, s’ils sont aménageables et remplissent les critères de hauteur et de calcul. Ne confondez pas le fait de ne pas occuper les combles avec leur impossibilité technique d’aménagement.
La surface de plancher peut-elle être supérieure à l’emprise au sol ?
Oui. Une maison comportant plusieurs niveaux peut additionner davantage de surface de plancher que son emprise au sol. À l’inverse, un garage ou un carport peut avoir de l’emprise sans générer la même quantité de surface de plancher.
Peut-on utiliser la surface cadastrale pour ce calcul ?
Non. La surface cadastrale caractérise une parcelle et les empreintes cartographiques ne remplacent pas le mesurage des niveaux et les déductions prévues par le Code de l’urbanisme.
Vous cherchez à mesurer le potentiel d’un bien ?
Commencez par identifier la parcelle et les informations d’urbanisme disponibles. Possibien aide à repérer les premières contraintes, mais ne certifie pas les surfaces réglementaires d’un bâtiment.
Sources officielles
- Code de l’urbanisme — article R.111-22 : définition et déductions
- Service-Public — surface de plancher, emprise au sol et surface taxable
- Service-Public — transformer un garage en pièce de vie
- Service-Public — aménager un sous-sol ou des combles
- Service-Public — autorisation pour une mezzanine ou un étage
- Service-Public — dans quel cas recourir à un architecte ?
Informations vérifiées le 24 octobre 2026. Les exemples chiffrés sont fictifs et pédagogiques ; le calcul définitif doit s’appuyer sur un relevé fiable des lieux, leur usage et le cadre réglementaire applicable.