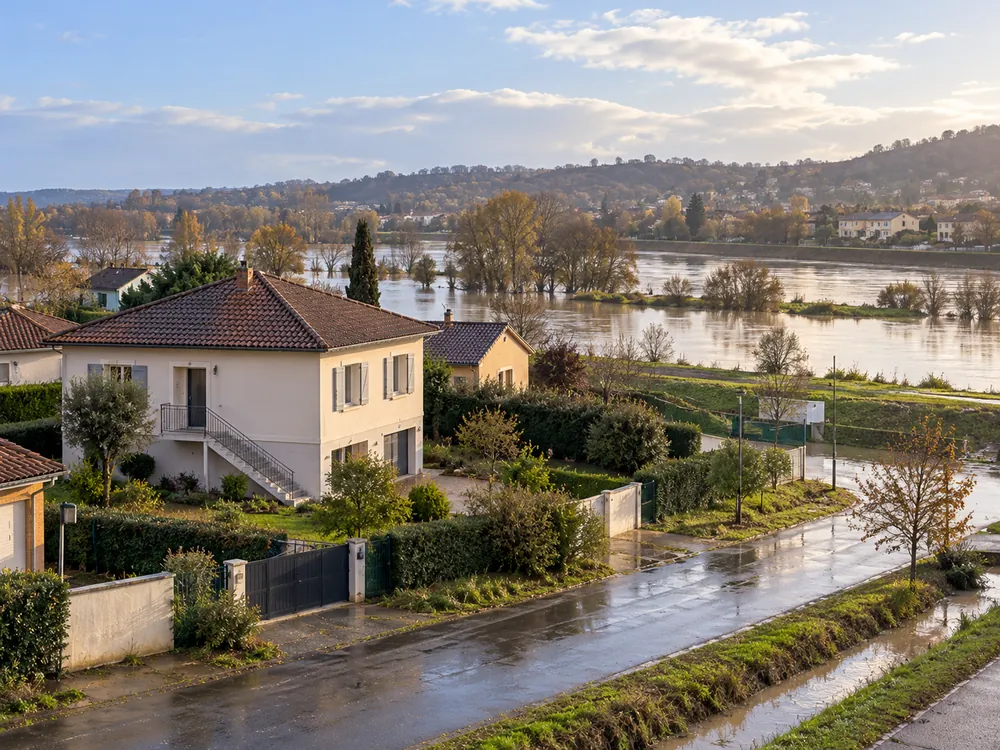
Acheter un bien en zone inondable n’est pas forcément une mauvaise décision. En revanche, il faut savoir précisément à quel risque le bien est exposé, ce que le plan de prévention autorise encore et si l’historique du bien confirme ou nuance la cartographie. Une maison habitable aujourd’hui peut être fortement contrainte demain pour une extension, une dépendance ou une reconstruction. Pour un bâtiment détruit ou à démolir, lisez notre guide sur les conditions de reconstruction à l’identique, notamment face aux restrictions d’un PPRI.
À retenir : l’étiquette « zone inondable » ne suffit pas. Il faut lire le PPRI ou le PPRN applicable, consulter Géorisques, examiner l’état des risques remis dans le cadre de la vente et vérifier les sinistres déjà indemnisés. Le risque doit être lu à la fois pour l’usage actuel du bien et pour les transformations que vous envisagez.
Vous envisagez un achat en secteur inondable ? Commencez par identifier précisément les parcelles, puis consultez le PPRI et l’état des risques officiels.
1. Commencez par identifier précisément le type de risque
Toutes les inondations ne se ressemblent pas : débordement de cours d’eau, ruissellement, remontée de nappe, submersion marine ou phénomènes plus locaux. Le premier réflexe est donc de localiser le bien sur Géorisques et de regarder les informations disponibles à l’adresse.
Cette première lecture doit ensuite être recoupée avec le plan de prévention des risques applicable lorsqu’il existe. Un PPRI ou un PPRN approuvé peut interdire certaines constructions dans les zones les plus exposées et encadrer les travaux dans les autres zones.
2. Lisez le règlement du PPRI, pas seulement la couleur de la carte
Une zone rouge, bleue ou d’une autre couleur n’a de sens qu’avec le règlement correspondant. Selon le plan local, une même couleur peut renvoyer à des prescriptions différentes.
Le règlement peut notamment encadrer :
- les constructions nouvelles ;
- les extensions ;
- la création de logements supplémentaires ;
- la création de sous-sols ;
- les changements de destination ;
- la cote minimale du plancher ;
- les clôtures, remblais ou obstacles à l’écoulement ;
- certaines reconstructions après sinistre.
Pour un achat motivé par une future extension ou un second logement, ce point est décisif : le bien peut être parfaitement habitable aujourd’hui tout en offrant beaucoup moins de potentiel que prévu.
3. Demandez l’état des risques dès le début de votre réflexion
Le Code de l’environnement impose une information de l’acquéreur pour les biens concernés par certains risques. L’état des risques est notamment requis pour les biens situés dans le périmètre de plans de prévention des risques naturels prescrits ou approuvés.
Le document doit être récent : l’article R.125-25 prévoit qu’il est établi depuis moins de six mois et remis lors de la première visite lorsqu’elle a lieu. Il doit être actualisé si les informations ne sont plus exactes au moment de la promesse ou de l’acte.
Ne le lisez pas comme une simple formalité notariale. Utilisez-le comme une liste de sujets à approfondir.
4. Vérifiez l’historique des sinistres du bien
La cartographie décrit un risque territorial. L’historique du bien décrit ce qui lui est déjà arrivé.
L’article L.125-5 du Code de l’environnement prévoit que lorsqu’un immeuble bâti a subi un sinistre ayant donné lieu à certaines indemnisations liées aux catastrophes naturelles ou technologiques, le vendeur doit en informer l’acquéreur dans l’état des risques pour les sinistres survenus pendant sa période de propriété ou dont il a été informé.
Demandez donc clairement :
- si l’eau est déjà entrée dans la maison, le garage ou la cave ;
- jusqu’à quelle hauteur ;
- quels travaux ont été réalisés après le sinistre ;
- si des équipements sensibles ont été déplacés ;
- si les événements étaient exceptionnels ou répétés.
5. Regardez le terrain et le bâtiment comme un système
Lors de la visite, observez la différence de niveau entre la rue, le terrain et le plancher habitable. Repérez les points bas, les descentes de garage, caves, sous-sols, murs de clôture pleins et zones où l’eau pourrait s’accumuler.
Une maison légèrement surélevée sur un terrain exposé ne présente pas la même vulnérabilité qu’un logement dont le rez-de-chaussée se trouve sous le niveau de la rue. De même, un garage semi-enterré ou un sous-sol peut constituer le premier point d’entrée de l’eau.
6. Pensez aux transformations futures avant d’acheter
Si vous achetez pour le potentiel, ne vous contentez pas de vérifier que la maison existante peut être occupée. Testez les projets qui motivent réellement votre achat :
- extension du rez-de-chaussée ;
- surélévation ;
- transformation d’un garage ;
- création d’un logement supplémentaire ;
- construction d’une seconde maison ;
- division d’une partie du terrain.
Le PPRI peut rendre certains scénarios impossibles, en autoriser d’autres avec prescriptions ou orienter le projet vers une solution différente. C’est exactement le type de contrainte qui peut changer la valeur réelle du « potentiel » que vous pensez acheter.
7. Assurance : vérifiez la situation avant de vous engager
Le risque d’inondation ne signifie pas automatiquement qu’un bien est inassurable. Mais un historique de sinistres ou une exposition forte mérite d’être signalé à votre assureur avant l’achat pour comprendre les conditions de couverture, les franchises et les mesures de prévention éventuellement demandées.
Ne supposez pas que le contrat actuel du vendeur préjuge de vos propres conditions d’assurance.
8. Comparez le prix du bien avec les contraintes que vous acceptez
Une maison en zone inondable peut rester attractive si le prix, l’usage et le niveau de risque sont cohérents. Mais la bonne question est : achetez-vous le bien en connaissance de cause, ou payez-vous un potentiel futur que le règlement ne permettra peut-être pas d’exploiter ?
Si le projet dépend d’une extension, d’une division ou d’une transformation, chiffrer le risque ne suffit pas : il faut aussi vérifier la faisabilité réglementaire de cette évolution.
La check-list avant de signer
- consulter Géorisques à l’adresse exacte ;
- identifier le PPRI/PPRN applicable ;
- lire le règlement correspondant au zonage du bien ;
- demander l’état des risques à jour ;
- vérifier les sinistres déclarés et indemnisés ;
- observer les niveaux, points bas, sous-sols et accès ;
- tester vos projets futurs contre le règlement du PPRI ;
- interroger l’assureur avant l’engagement définitif ;
- faire confirmer tout point décisif par le notaire, la mairie ou le professionnel compétent.
Le risque change-t-il réellement le potentiel du bien ?
Le Kit Possibien vous aide à replacer les risques dans une analyse plus large : urbanisme, terrain, scénarios possibles et points à sécuriser avant de signer.
Sources officielles
- Géorisques — connaître les risques près d’un bien
- Code de l’environnement — article L.125-5
- Code de l’environnement — article R.125-25
Informations vérifiées le 13 octobre 2026. Les prescriptions applicables dépendent du plan de prévention des risques et de la configuration du bien.